


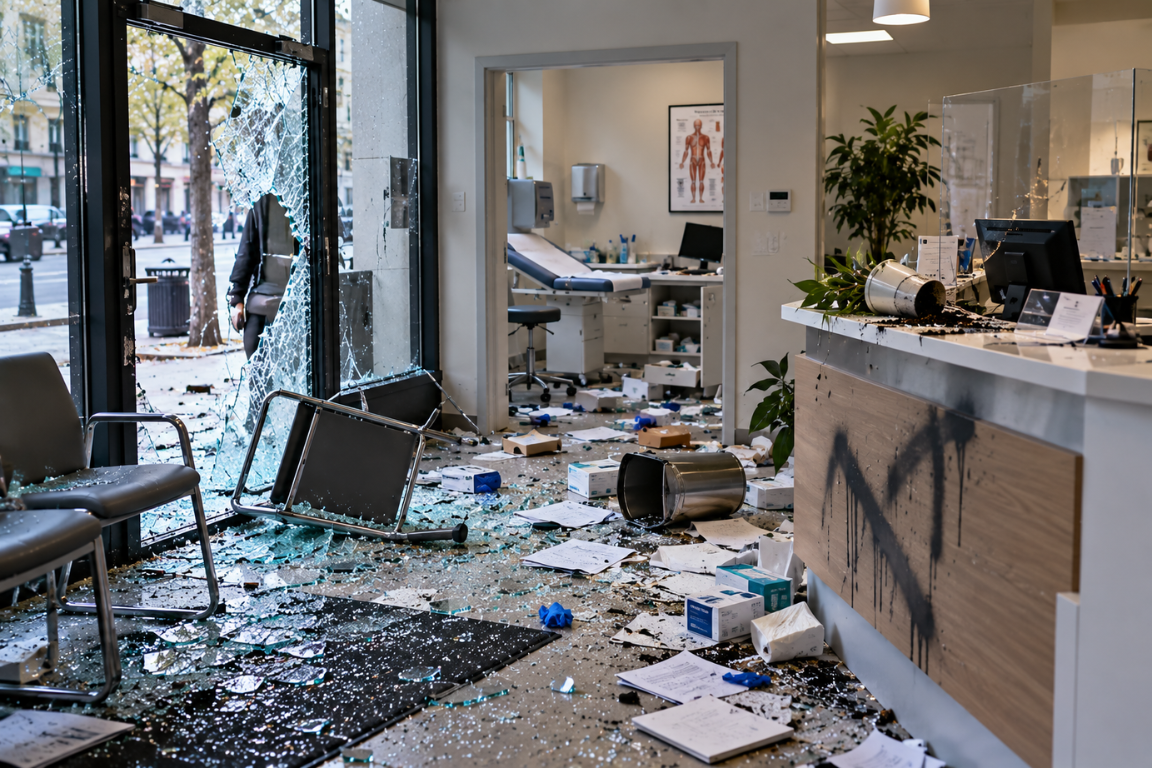
Vitrines brisées, marchandises volées, locaux vandalisés… À la suite des manifestations du 17 octobre 2026, certains commerçants peuvent être confrontés à des dommages importants et à une interruption de leur activité.
Face à ces situations, il est essentiel de connaître les bons réflexes pour protéger son établissement, mobiliser ses garanties d’assurance et faciliter son indemnisation.
1. Les premières démarches après des dégradations
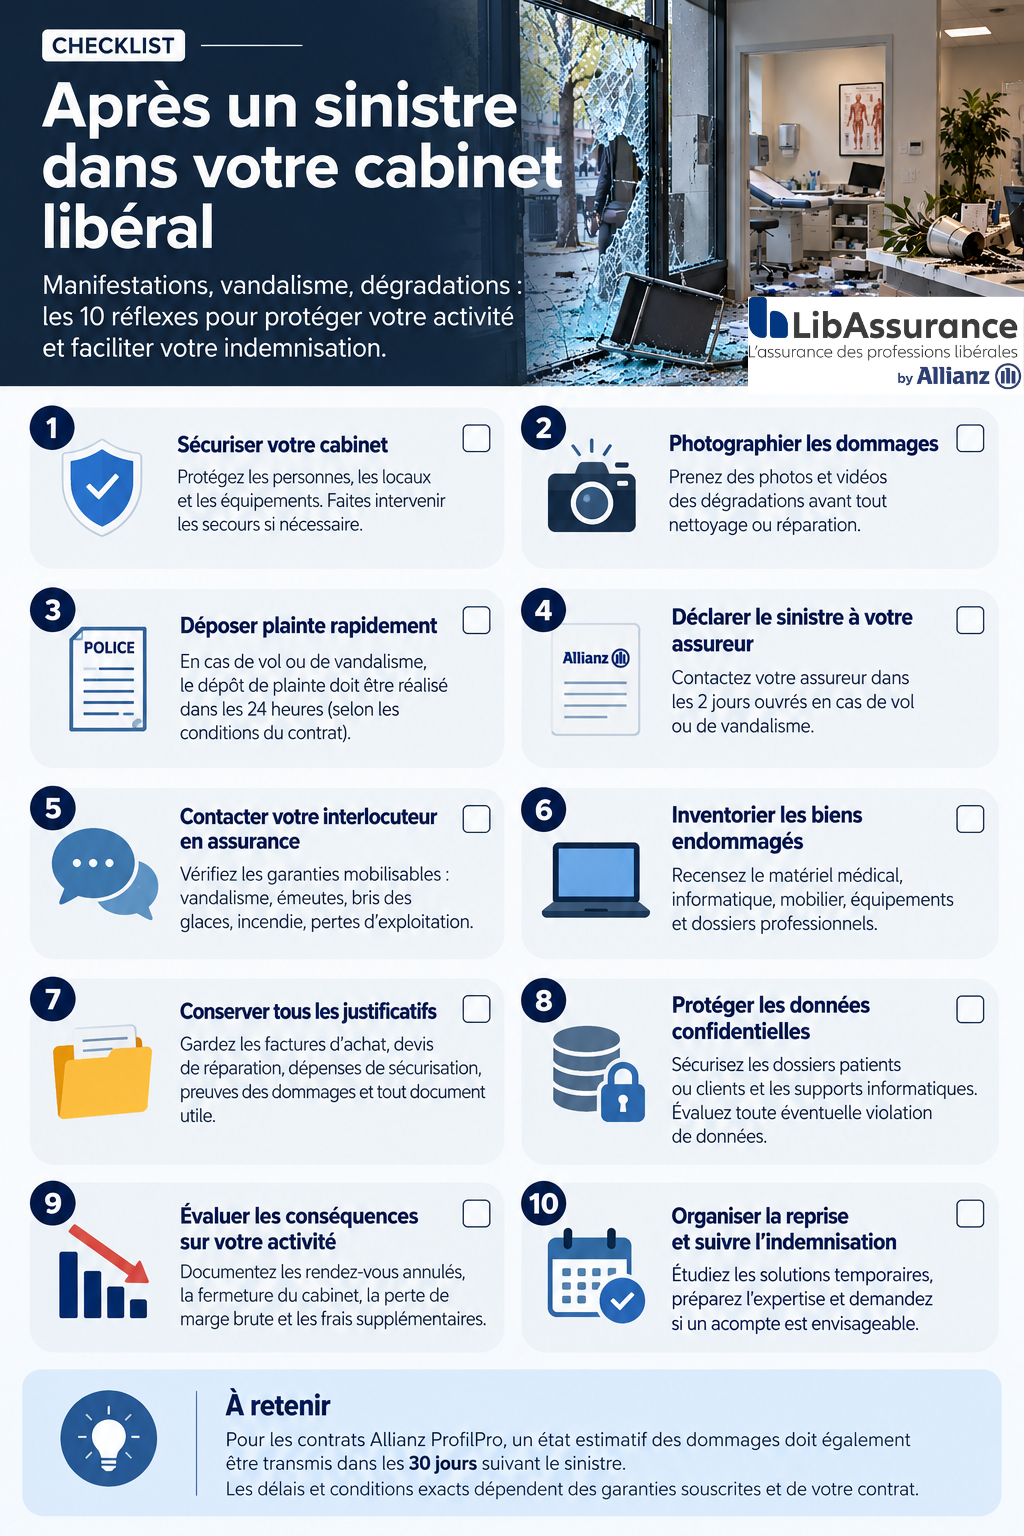
Lorsqu’un commerce est victime de vandalisme, les premières heures sont déterminantes.
Voici les cinq démarches prioritaires :
- Sécuriser les locaux : protéger les accès, faire fermer provisoirement les vitrines et éviter toute aggravation des dommages.
- Photographier les dégâts : conserver les preuves avant les réparations ou le nettoyage.
- Déposer plainte rapidement : notamment dans les 24 heures lorsque le contrat d’assurance l’exige.
- Déclarer le sinistre à son assureur : certains contrats, comme Allianz ProfilPro, prévoient un délai de deux jours ouvrés pour les vols et actes de vandalisme.
- Conserver les justificatifs : factures, devis, inventaire des marchandises, frais de sécurisation et documents comptables.
Il est recommandé de contacter son assureur avant d’engager des réparations définitives, sans retarder les mesures de sécurité indispensables.
2. Quelles garanties d’assurance peuvent intervenir ?
Selon les circonstances et les garanties souscrites, plusieurs protections peuvent être mobilisées.
Émeutes et mouvements populaires : certains contrats multirisques professionnels couvrent les dommages matériels directement causés aux biens assurés au cours de ces événements.
Vol et vandalisme : les marchandises dérobées, les équipements détériorés ou les dégradations des locaux peuvent être indemnisés dans les conditions prévues au contrat.
Bris des glaces : cette garantie peut prendre en charge les vitrines endommagées ainsi que certains frais de fermeture provisoire.
Incendie : les dommages causés par un départ de feu peuvent également relever des garanties du contrat.
Attention : les franchises, plafonds d’indemnisation et exclusions varient selon les contrats. Une analyse des conditions particulières reste indispensable.
3. Et si votre commerce doit fermer temporairement ?
Les conséquences financières d’un sinistre peuvent dépasser le coût des réparations.
Une fermeture de plusieurs jours peut entraîner une baisse d’activité, alors que certaines charges continuent de courir.
Lorsqu’elle a été souscrite, la garantie Pertes d’exploitation peut permettre de compenser une perte de marge brute et certains frais supplémentaires, sous réserve notamment que l’interruption résulte d’un dommage matériel garanti.
Une fermeture préventive sans dommage matériel ne donne donc pas automatiquement droit à indemnisation.
4. Pourquoi se faire accompagner par un spécialiste ?
Après un sinistre, la qualité de l’accompagnement peut faciliter les démarches et éviter des erreurs préjudiciables.
Chez LibAssurance, nous accompagnons les professionnels dans l’analyse de leurs garanties, la constitution de leurs dossiers et le suivi de leurs démarches auprès des assureurs.
Notre objectif : permettre aux entrepreneurs de se concentrer sur l’essentiel, la continuité et la reprise de leur activité.
Les modalités d’indemnisation dépendent des garanties souscrites, des circonstances du sinistre et des dispositions contractuelles applicables.
Comme le rappelle France Assureurs dans son guide consacré à l’indemnisation des violences urbaines, les dommages matériels peuvent être couverts par la garantie « Émeutes et mouvements populaires », tandis que les pertes d’exploitation nécessitent une garantie spécifique.
Un sinistre touche votre activité ? Contactez les équipes LibAssurance pour bénéficier d’un accompagnement personnalisé.
FAQ – Manifestations, vandalisme et assurance des professions libérales
1. Mon cabinet professionnel a été vandalisé pendant une manifestation : suis-je assuré ?
Oui, une indemnisation est possible si votre contrat multirisque professionnelle couvre les dommages concernés. Les garanties « Émeutes et mouvements populaires », « Vandalisme » ou « Bris des glaces » peuvent notamment intervenir.
La prise en charge dépend des garanties souscrites, des circonstances du sinistre, des franchises et des plafonds prévus au contrat.
2. Un avocat ou un expert-comptable peut-il être indemnisé si son cabinet doit fermer ?
Oui, sous certaines conditions. Si le cabinet subit un dommage matériel garanti entraînant une interruption ou une réduction d’activité, une garantie Pertes d’exploitation souscrite peut permettre de compenser la perte de marge brute et certains frais supplémentaires.
Une fermeture décidée par précaution, sans dommage matériel, n’est pas automatiquement indemnisée.
3. Mon matériel informatique a été détruit lors de dégradations : est-il couvert ?
Les ordinateurs, serveurs, imprimantes et autres équipements professionnels peuvent être couverts par une assurance multirisque professionnelle.
Il convient de vérifier les garanties applicables, les capitaux assurés et les modalités d’indemnisation, notamment la prise en compte éventuelle de la vétusté.
Attention : la destruction des données informatiques n’est pas nécessairement couverte par la garantie portant sur le matériel.
4. Un médecin libéral peut-il être indemnisé si son matériel médical est endommagé ?
Oui, si le matériel concerné est assuré et si les dommages résultent d’un événement garanti.
Les appareils de diagnostic, équipements médicaux et installations techniques peuvent nécessiter des garanties spécifiques, notamment lorsqu’ils représentent une valeur importante.
Il est essentiel de vérifier que les capitaux déclarés correspondent à la valeur réelle des équipements.
5. Mon cabinet est inaccessible en raison d’un périmètre de sécurité : puis-je être indemnisé ?
Pas automatiquement. Lorsqu’un cabinet est inaccessible à la suite d’une décision des autorités, sans avoir subi de dommage matériel, la garantie Pertes d’exploitation classique peut ne pas intervenir.
Certaines assurances prévoient des extensions spécifiques pour l’impossibilité d’accès ou la fermeture administrative. Leur existence et leurs conditions doivent être vérifiées dans le contrat.
6. Quels sont les délais pour déclarer des actes de vandalisme à son assureur ?
Les délais dépendent des dispositions contractuelles. À titre d’exemple, les dispositions générales Allianz ProfilPro prévoient une déclaration sous deux jours ouvrés en cas de vol ou de vandalisme, ainsi qu’un dépôt de plainte dans les 24 heures.
Il est recommandé de contacter immédiatement son assureur, même lorsque l’ensemble des justificatifs n’est pas encore disponible.
7. Un professionnel libéral exerçant dans des locaux loués peut-il être indemnisé ?
Oui. Un professionnel locataire peut notamment assurer son mobilier, son matériel, ses marchandises éventuelles et certains aménagements professionnels.
Les dommages affectant le bâtiment lui-même peuvent relever de l’assurance du propriétaire ou d’autres garanties selon les responsabilités et les dispositions du bail.
Il est donc important de prévenir également le bailleur ou le syndic lorsque les locaux sont endommagés.
8. Comment reprendre rapidement son activité après un sinistre ?
La première étape consiste à sécuriser les locaux et à déclarer les dommages.
Il faut ensuite examiner avec son assureur les possibilités de réparation, de remplacement du matériel et de prise en charge des frais supplémentaires.
Selon le contrat, certaines dépenses permettant de limiter l’interruption d’activité peuvent être indemnisées : location temporaire de matériel, installation dans d’autres locaux ou solutions de continuité d’activité.
9. L’assurance responsabilité civile professionnelle suffit-elle en cas de vandalisme ?
Non. La responsabilité civile professionnelle couvre principalement les conséquences de dommages causés à des tiers dans le cadre de l’activité professionnelle, selon les conditions du contrat.
Pour protéger les locaux, les équipements et les conséquences financières d’un sinistre, il est généralement nécessaire de souscrire une assurance multirisque professionnelle adaptée.
10. Pourquoi faire appel à LibAssurance après un sinistre touchant son cabinet ?
Un sinistre peut avoir des conséquences importantes sur l’activité d’un professionnel libéral : impossibilité de recevoir ses clients ou patients, perte de revenus, remplacement d’équipements coûteux ou difficultés d’organisation.
LibAssurance accompagne les professions libérales dans l’analyse de leurs contrats, l’identification des garanties mobilisables et les démarches nécessaires à la constitution de leur dossier d’indemnisation.
Notre objectif est de protéger la continuité de votre activité et de vous permettre de vous consacrer à votre métier.
Vous souhaitez vérifier les garanties de votre cabinet ? Contactez LibAssurance pour faire le point sur votre protection professionnelle.