


Publié le 10 novembre 2026 — Par LibAssurance, cabinet spécialisé dans la protection des professions libérales à Paris et dans le Val-de-Marne.
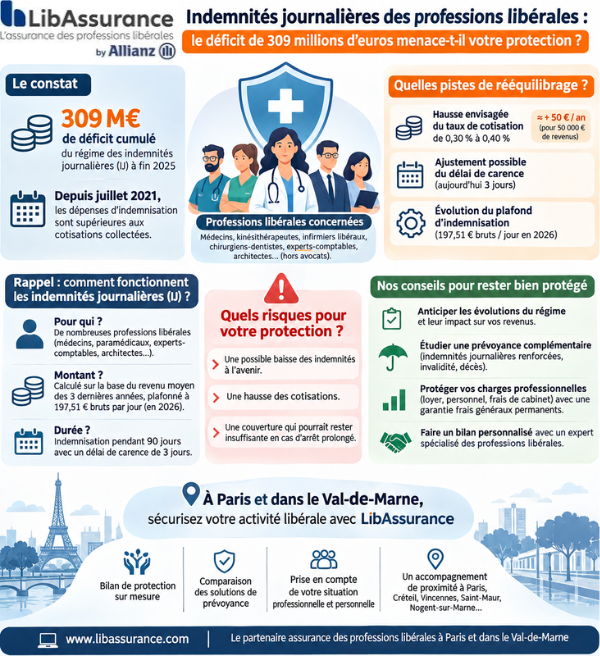
Un déficit cumulé de 309 millions d’euros, un régime d’indemnités journalières déficitaire depuis sa création et des ajustements attendus d’ici la fin de l’année 2026 : la protection sociale des professions libérales entre dans une période d’incertitude.
Dans un référé publié le 9 novembre 2026, la Cour des comptes alerte sur la situation financière du régime d’indemnités journalières des professionnels libéraux, instauré en juillet 2021.
Ce dispositif, destiné à indemniser les arrêts maladie durant les 90 premiers jours, devait être financé par les cotisations de ses bénéficiaires. Pourtant, cinq ans après sa création, son déficit cumulé atteint 309 millions d’euros.
Pour les médecins, kinésithérapeutes, infirmiers libéraux, experts-comptables, architectes et autres professionnels concernés, cette annonce soulève plusieurs questions essentielles.
Les cotisations sociales vont-elles augmenter ? Les indemnités journalières risquent-elles de diminuer ? Le délai de carence pourrait-il être allongé ? Et surtout, comment préserver ses revenus lorsque son activité professionnelle dépend directement de sa capacité à travailler ?
À Paris comme dans le Val-de-Marne, ces interrogations concernent de nombreux professionnels indépendants dont les charges professionnelles et personnelles continuent de courir, même lorsqu’ils ne peuvent plus exercer.
À retenir : le déficit de 309 millions d’euros ne signifie pas que les indemnités journalières vont disparaître. En revanche, il rend probable une évolution des paramètres de financement du régime. La hausse des cotisations à 0,40 % est annoncée pour la fin de 2026, tandis que d’éventuelles modifications des prestations restent à préciser.
Décryptage des enjeux et des solutions permettant aux professions libérales de sécuriser leur protection financière.
1. Pourquoi les indemnités journalières des professions libérales affichent-elles un déficit de 309 millions d’euros ?
Un dispositif de protection sociale créé en 2021
Pendant longtemps, de nombreux professionnels libéraux ont été confrontés à une situation particulièrement délicate en matière de protection sociale.
Contrairement aux salariés, ils ne bénéficiaient pas nécessairement d’une indemnisation obligatoire pendant les premiers mois d’un arrêt de travail.
Certains régimes professionnels prévoyaient des prestations à partir du 91e jour, tandis que d’autres proposaient des dispositifs différents ou plus limités.
Cette situation exposait les indépendants à une perte immédiate de revenus en cas de maladie ou d’accident.
Un médecin libéral, un kinésithérapeute ou un expert-comptable contraint d’interrompre son activité pouvait ainsi voir ses recettes diminuer brutalement, sans disposer d’une indemnisation suffisante pour compenser cette interruption.
La crise sanitaire a mis en évidence cette fragilité structurelle.
Pour améliorer la protection des professions libérales, un régime obligatoire d’indemnités journalières a été instauré à compter du 1er juillet 2021.
Son principe était relativement simple : permettre aux professionnels concernés de percevoir une indemnisation dès le quatrième jour d’arrêt de travail, pendant une durée maximale de 90 jours.
Ce dispositif constitue une avancée importante dans la protection sociale des indépendants.
Cependant, son financement repose sur un mécanisme spécifique : une cotisation proportionnelle aux revenus professionnels des bénéficiaires.
Un régime déficitaire depuis son lancement
Le rapport publié par la Cour des comptes le 9 novembre 2026 révèle un déséquilibre financier persistant.
En 2025, le régime a enregistré :
- 213,6 millions d’euros de charges ;
- 145,7 millions d’euros de produits ;
- 67,9 millions d’euros de déficit annuel.
Le déficit cumulé atteint ainsi 309 millions d’euros à la fin de l’année 2025.
Ce chiffre ne correspond pas à une prévision ou à une estimation de pertes futures. Il représente le déséquilibre financier accumulé depuis la mise en place du régime.
Autrement dit, les cotisations collectées auprès des professionnels libéraux ne suffisent pas à financer les indemnités journalières versées.
Le problème est d’autant plus préoccupant que le régime a été conçu pour respecter un principe d’équilibre financier.
La Cour des comptes souligne également l’absence de mesures de redressement proposées par la Caisse nationale d’assurance vieillesse des professions libérales (CNAVPL), chargée du pilotage financier du dispositif.
Pourquoi ce déficit constitue-t-il un signal d’alerte ?
Un déficit ne signifie pas automatiquement qu’un régime de protection sociale est condamné.
Il peut être compensé, financé ou corrigé par différentes mesures.
En revanche, lorsqu’un dispositif présente un déséquilibre récurrent, ses paramètres de fonctionnement doivent généralement être réexaminés.
Pour le régime des indemnités journalières des professions libérales, plusieurs leviers existent :
- augmenter les cotisations versées par les professionnels ;
- modifier les conditions d’indemnisation ;
- ajuster les plafonds de prestations ;
- revoir les délais de carence ;
- définir un mécanisme permettant d’apurer le déficit accumulé.
Ces différentes pistes n’ont pas toutes les mêmes conséquences.
Une hausse des cotisations augmente le coût de la protection sociale obligatoire.
Une diminution des prestations peut, à l’inverse, réduire les revenus perçus pendant un arrêt de travail.
Pour les professionnels libéraux, il est donc essentiel de distinguer les décisions effectivement adoptées des hypothèses encore à l’étude.
2. Que demande exactement la Cour des comptes au gouvernement ?
Un rééquilibrage financier avant la fin de l’année 2026
Dans son référé du 9 novembre 2026, la Cour des comptes demande que les dispositions légales permettant de rétablir l’équilibre financier du régime soient mises en œuvre avant la fin de l’année.
La juridiction financière rappelle que le cadre juridique autorise des ajustements des cotisations ou des prestations.
Elle demande également de définir les modalités de traitement du déficit déjà accumulé.
L’objectif est double : éviter que le régime continue d’aggraver son déséquilibre et déterminer comment financer les 309 millions d’euros de déficit enregistrés.
La Cour précise que l’État peut intervenir par décret en l’absence de proposition de la CNAVPL.
Il ne s’agit donc pas simplement d’une recommandation générale sur les finances publiques, mais d’une demande de mesures concrètes.
Une augmentation des cotisations à 0,40 % annoncée
Dans sa réponse à la Cour des comptes, le gouvernement fait état d’une augmentation envisagée du taux de cotisation de 0,30 % à 0,40 % du revenu professionnel.
Cette évolution avait été votée par le conseil d’administration de la CNAVPL en juillet 2025.
Sa mise en œuvre est annoncée d’ici la fin de l’année 2026.
Il convient toutefois de distinguer cette annonce de l’entrée en vigueur effective des nouvelles dispositions, qui devra être vérifiée dans les textes applicables.
Pour un professionnel libéral dont le revenu annuel servant d’assiette est de 50 000 euros, une augmentation de 0,10 point représenterait, à assiette inchangée, un supplément théorique de 50 euros par an.
Pour un revenu de 80 000 euros, le supplément serait de 80 euros par an.
La hausse peut sembler relativement modérée à l’échelle individuelle.
Cependant, elle intervient dans un contexte où de nombreux professionnels indépendants supportent déjà une augmentation de leurs charges : loyers, énergie, frais de personnel, logiciels professionnels, cotisations sociales et assurances.
Surtout, cette mesure ne répond pas nécessairement à l’ensemble du problème financier.
Selon les éléments présentés dans la réponse gouvernementale, elle pourrait générer environ 45 millions d’euros de recettes annuelles supplémentaires, alors que le déficit enregistré pour 2025 s’élève à 67,9 millions d’euros.
D’autres ajustements pourraient donc être envisagés.
Les prestations pourraient-elles être modifiées en 2027 ?
Parmi les pistes évoquées figurent notamment le délai de carence et le plafond des indemnités journalières.
Un allongement du délai de carence retarderait le premier jour indemnisé.
Une réduction du plafond limiterait les prestations des professionnels disposant des revenus les plus élevés.
Ces mesures auraient des effets différents selon les situations.
Un professionnel percevant des revenus modestes serait généralement moins affecté par une diminution du plafond maximal qu’un indépendant dont les revenus dépassent largement le plafond de calcul.
En revanche, un allongement du délai de carence pourrait concerner un nombre plus important de bénéficiaires.
Au 10 novembre 2026, ces modifications éventuelles des prestations ne doivent pas être présentées comme définitivement adoptées.
Les professionnels libéraux doivent suivre l’évolution des textes réglementaires, sans prendre de décision précipitée sur la base d’une réforme encore incertaine.
3. Comment fonctionnent les indemnités journalières des professions libérales en 2026 ?
Avant d’évaluer les conséquences d’une éventuelle réforme, il est indispensable de comprendre le fonctionnement actuel du dispositif.
Qui peut bénéficier des indemnités journalières ?
Le régime concerne notamment les professionnels libéraux relevant des catégories visées par le dispositif, y compris les praticiens et auxiliaires médicaux conventionnés.
Parmi les professions concernées figurent notamment :
- les médecins libéraux ;
- les kinésithérapeutes ;
- les infirmiers libéraux ;
- les chirurgiens-dentistes ;
- les sages-femmes ;
- les experts-comptables ;
- les architectes ;
- certaines autres professions libérales réglementées.
L’appartenance au régime doit toujours être vérifiée en fonction du statut professionnel, de la caisse d’affiliation et des conditions réglementaires.
Tous les travailleurs indépendants ne relèvent pas nécessairement des mêmes règles.
Attention au cas particulier des avocats : ils ne sont pas concernés par ce dispositif spécifique, car ils disposent d’une couverture obligatoire distincte en matière d’indemnités journalières.
Cette distinction est importante pour les avocats exerçant à Paris ou dans le Val-de-Marne, dont la protection doit être étudiée en tenant compte des mécanismes propres à leur profession.
Quelles conditions faut-il respecter ?
Pour bénéficier des indemnités journalières du régime concerné, plusieurs conditions doivent être réunies.
Le professionnel doit notamment justifier d’au moins douze mois d’affiliation continue au titre de son activité.
Il doit également être médicalement reconnu incapable de poursuivre ou de reprendre son activité professionnelle et disposer d’un arrêt de travail prescrit.
Enfin, il doit effectivement interrompre son activité dans les conditions prévues par le régime.
La situation des professionnels récemment installés mérite une attention particulière.
Un kinésithérapeute qui débute son activité libérale ou un professionnel qui change de statut peut ne pas disposer immédiatement des mêmes droits qu’un indépendant affilié depuis plusieurs années.
Des mécanismes de maintien de droits issus d’une activité précédente peuvent toutefois exister sous certaines conditions.
Quel est le délai de carence ?
En 2026, le régime prévoit un délai de carence de trois jours.
Les indemnités journalières peuvent donc être versées à compter du quatrième jour d’arrêt.
Cette règle signifie qu’un arrêt de travail de courte durée peut entraîner une perte de revenus sans indemnisation pendant les premiers jours.
Pour un professionnel libéral, la conséquence financière dépend notamment de son organisation.
Un médecin exerçant seul, un infirmier libéral réalisant quotidiennement des tournées ou un kinésithérapeute rémunéré à l’acte peut subir une diminution immédiate de ses recettes.
À l’inverse, un cabinet disposant de plusieurs associés ou collaborateurs peut parfois maintenir une partie de son activité.
La durée de carence doit donc être analysée au regard de la réalité économique de chaque profession.
Pendant combien de temps les indemnités sont-elles versées ?
Le régime permet une indemnisation durant les 90 premiers jours d’arrêt de travail, sous réserve des conditions applicables.
Compte tenu des trois jours de carence, un arrêt continu de 90 jours peut donner lieu à un maximum de 87 journées indemnisées.
Au-delà, les prestations éventuelles dépendent notamment du régime professionnel complémentaire concerné.
Certaines caisses prévoient des prestations à partir du 91e jour, tandis que d’autres disposent de règles différentes.
Il serait donc incorrect d’affirmer que tous les professionnels libéraux se retrouvent automatiquement sans aucune ressource après trois mois.
En revanche, la fin de l’indemnisation des 90 premiers jours constitue une échéance essentielle à anticiper.
4. Quel est le montant des indemnités journalières d’un professionnel libéral ?
Une indemnisation calculée sur les revenus professionnels
Le montant de l’indemnité journalière repose sur le revenu d’activité annuel moyen, appelé RAAM.
Ce revenu est calculé à partir de la moyenne des revenus cotisés des trois années civiles précédant l’arrêt de travail.
La formule de référence est la suivante :
Indemnité journalière brute = revenu d’activité annuel moyen / 730.
Le revenu pris en compte est plafonné à trois fois le plafond annuel de la Sécurité sociale.
En 2026, ce plafond correspond à 144 180 euros.
L’indemnité journalière maximale atteint ainsi 197,51 euros bruts par jour.
Ces montants correspondent aux règles publiées par l’Assurance maladie pour 2026.
Exemples d’indemnisation selon les revenus
Pour comprendre le fonctionnement du dispositif, prenons quatre professionnels libéraux dont les revenus annuels moyens sont respectivement de 30 000, 50 000, 80 000 et 150 000 euros.
| Revenu annuel moyen | Indemnité journalière brute indicative |
|---|---|
| 30 000 € | 41,10 € |
| 50 000 € | 68,49 € |
| 80 000 € | 109,59 € |
| 150 000 € | 197,51 € |
Ces montants sont théoriques, avant prélèvements sociaux et fiscaux éventuels.
Ils supposent que les conditions d’ouverture des droits sont satisfaites et que les revenus retenus correspondent bien aux bases de calcul applicables.
Le dernier exemple illustre l’effet du plafond : un professionnel dont le revenu annuel moyen atteint 150 000 euros ne bénéficie pas d’une indemnité proportionnelle à la totalité de ses revenus.
Son indemnisation reste limitée au plafond réglementaire.
Une indemnisation qui ne remplace pas nécessairement les revenus habituels
Prenons l’exemple d’un expert-comptable indépendant disposant d’un revenu professionnel annuel moyen de 80 000 euros.
Son indemnité journalière brute théorique serait d’environ 109,59 euros.
Sur une période de 30 jours entièrement indemnisables, cela représenterait environ 3 288 euros bruts.
Ce montant doit être comparé à ses besoins financiers réels.
Il doit peut-être continuer à rembourser un crédit immobilier, financer ses dépenses familiales ou assumer des charges professionnelles.
L’indemnité obligatoire ne constitue donc pas automatiquement un maintien intégral de son niveau de vie.
La différence entre les ressources perçues et les dépenses à financer représente un risque qu’il convient d’anticiper.
5. Pourquoi les professions libérales sont-elles particulièrement exposées aux conséquences d’un arrêt de travail ?
Une activité souvent directement liée à la présence du professionnel
La principale caractéristique économique de nombreuses professions libérales est la dépendance du chiffre d’affaires à l’activité personnelle du professionnel.
Un kinésithérapeute réalise des séances.
Un médecin assure des consultations.
Un infirmier libéral effectue des soins.
Un avocat intervient sur des dossiers et accompagne ses clients.
Un architecte réalise des missions nécessitant son expertise.
Lorsqu’un professionnel ne peut plus travailler, son activité peut être fortement ralentie, voire interrompue.
Cette situation diffère de celle d’une entreprise dont la production peut être assurée par plusieurs salariés.
Bien entendu, certains cabinets libéraux disposent d’équipes, d’associés ou de collaborateurs capables de maintenir une partie des recettes.
Mais ce n’est pas systématiquement le cas.
Les charges fixes ne disparaissent pas pendant un arrêt maladie
L’un des principaux risques financiers réside dans le maintien des charges professionnelles.
Même lorsqu’un cabinet n’accueille plus de patients ou de clients, certaines dépenses continuent.
Il peut s’agir notamment du loyer professionnel, des abonnements logiciels, des frais de télécommunication, des remboursements d’emprunts, des assurances ou des frais de personnel.
Prenons l’exemple fictif d’un kinésithérapeute exerçant dans un cabinet du Val-de-Marne.
Ses charges professionnelles mensuelles pourraient comprendre :
- 1 200 euros de loyer et charges locatives ;
- 250 euros de logiciels et abonnements ;
- 350 euros de remboursement de matériel ;
- 200 euros d’assurances et frais divers.
Dans cette hypothèse pédagogique, les charges fixes atteignent 2 000 euros par mois.
Si le professionnel doit interrompre son activité pendant trois mois, il pourrait devoir financer 6 000 euros de charges fixes, indépendamment de ses dépenses personnelles.
Ces montants ne sont pas des moyennes statistiques du marché francilien. Ils servent uniquement à illustrer un risque financier.
Une pression particulière à Paris et dans le Val-de-Marne
À Paris, les professionnels libéraux peuvent supporter des charges immobilières importantes, notamment lorsqu’ils exercent dans des quartiers où les locaux professionnels sont recherchés.
Dans le Val-de-Marne, la situation varie fortement selon les communes et les caractéristiques des cabinets.
Un professionnel installé à Vincennes, Saint-Mandé, Nogent-sur-Marne, Joinville-le-Pont, Créteil ou Saint-Maur-des-Fossés doit également intégrer ses charges locatives, ses investissements et son organisation professionnelle.
Il serait toutefois excessif de considérer que tous les cabinets franciliens présentent des coûts identiques.
Le risque financier doit être évalué individuellement.
L’enjeu n’est pas uniquement de connaître le montant des indemnités journalières.
Il est de déterminer combien de temps le professionnel peut maintenir son niveau de vie et financer son activité sans revenus habituels.
6. Que pourrait changer une réforme des indemnités journalières en 2027 ?
Premier scénario : une hausse des cotisations
Le scénario actuellement le plus concret concerne l’évolution du taux de cotisation.
Une augmentation de 0,30 % à 0,40 % entraînerait une hausse du financement demandé aux professionnels concernés.
Pour un revenu annuel de 50 000 euros, la cotisation théorique passerait de 150 à 200 euros, soit 50 euros supplémentaires par an.
Pour un revenu de 100 000 euros, elle passerait de 300 à 400 euros.
Ces exemples reposent sur une application simplifiée des taux à une assiette inchangée, sans préjuger des règles définitives de recouvrement.
L’effet individuel resterait relativement limité, mais cette hausse pourrait être insuffisante pour rétablir durablement l’équilibre du régime.
Deuxième scénario : un délai de carence plus long
Une autre possibilité serait de modifier le délai de carence.
Aujourd’hui fixé à trois jours, celui-ci pourrait théoriquement être allongé.
Un délai supplémentaire réduirait le nombre de journées indemnisées pour chaque arrêt concerné.
Pour les professionnels confrontés à des arrêts courts ou répétés, les conséquences pourraient être sensibles.
Imaginons un professionnel percevant une indemnité théorique de 100 euros par jour.
Si le délai de carence passait, par hypothèse, de trois à cinq jours, il perdrait deux journées indemnisables par arrêt, soit 200 euros bruts.
Il ne s’agit pas d’une mesure adoptée, mais d’un exemple destiné à illustrer l’effet potentiel d’un changement réglementaire.
Troisième scénario : une diminution du plafond
Une réduction du plafond d’indemnisation pourrait affecter davantage les professionnels dont les revenus sont élevés.
Cette hypothèse serait particulièrement importante pour certains médecins spécialistes, chirurgiens-dentistes, experts-comptables ou autres professions disposant de revenus supérieurs au plafond réglementaire.
Un professionnel dont les revenus dépassent déjà le plafond actuel ne bénéficie pas d’une indemnisation proportionnelle à l’intégralité de ses revenus.
Un abaissement du plafond accentuerait cet écart.
Dans cette situation, une couverture de prévoyance complémentaire peut jouer un rôle important, sous réserve des garanties effectivement souscrites.
Quatrième scénario : une combinaison de mesures
Le gouvernement pourrait également retenir plusieurs ajustements simultanés.
Une augmentation des cotisations pourrait être associée à une évolution de certaines prestations.
Il serait néanmoins prématuré de prévoir précisément la réforme qui sera finalement retenue.
Le bon réflexe pour les professionnels libéraux consiste à analyser leur protection actuelle plutôt qu’à attendre une hypothétique dégradation des garanties obligatoires.
Cette analyse reste pertinente même si les règles d’indemnisation ne changent pas.
7. Prévoyance des professions libérales : pourquoi les indemnités obligatoires ne suffisent-elles pas toujours ?
La différence entre assurance santé et prévoyance
La complémentaire santé et la prévoyance répondent à deux besoins distincts.
Une mutuelle santé intervient principalement dans le remboursement des frais médicaux, selon les garanties du contrat.
La prévoyance vise notamment à protéger financièrement l’assuré face à certains événements tels qu’une incapacité de travail, une invalidité ou un décès.
Cette distinction est fondamentale.
Un professionnel peut disposer d’une excellente complémentaire santé et rester insuffisamment protégé en cas d’arrêt de travail prolongé.
La prise en charge de ses consultations médicales ou de son hospitalisation ne garantit pas le maintien de ses revenus professionnels.
Compléter les indemnités journalières obligatoires
Un contrat de prévoyance professionnelle peut prévoir le versement d’indemnités complémentaires en cas d’incapacité temporaire de travail.
Le montant, la durée et les conditions de versement dépendent du contrat.
Certains dispositifs fonctionnent selon une logique indemnitaire, avec prise en compte des revenus réellement perdus et des prestations déjà versées.
D’autres peuvent prévoir des mécanismes différents.
Il est donc indispensable d’examiner les conditions générales et particulières du contrat avant de déterminer le niveau réel de protection.
Un contrat de prévoyance ne doit jamais être présenté comme garantissant automatiquement l’intégralité du revenu habituel.
Choisir une franchise adaptée
La franchise correspond à la période pendant laquelle aucune prestation contractuelle n’est versée après la survenance du sinistre.
Elle peut varier selon l’origine de l’arrêt : maladie, accident ou hospitalisation.
Un professionnel disposant d’une trésorerie importante peut parfois accepter une franchise plus longue afin de réduire le coût de son contrat.
À l’inverse, un indépendant dont les revenus sont indispensables au financement immédiat des dépenses familiales peut rechercher une intervention plus rapide.
Le choix dépend également des indemnités obligatoires déjà disponibles.
L’objectif est d’éviter à la fois une protection insuffisante et une couverture inutilement coûteuse ou redondante.
Vérifier les garanties en cas d’invalidité
L’incapacité temporaire de travail ne constitue qu’une partie du risque.
Un accident ou une maladie peut entraîner des séquelles durables, empêchant le professionnel de reprendre son activité dans les mêmes conditions.
L’invalidité peut alors avoir des conséquences financières beaucoup plus importantes qu’un arrêt de quelques semaines.
Pour les professions libérales, les modalités d’évaluation de l’invalidité constituent un point essentiel.
Un chirurgien-dentiste, un kinésithérapeute ou un chirurgien peut être empêché d’exercer son métier en raison d’une limitation fonctionnelle qui ne produirait pas les mêmes conséquences pour une autre profession.
Il convient donc d’examiner les critères d’invalidité retenus par l’assureur, les barèmes applicables et les conditions de déclenchement des prestations.
8. Qu’est-ce que l’assurance des frais généraux permanents ?
Protéger le cabinet en plus du professionnel
La prévoyance individuelle vise principalement à protéger les revenus personnels de l’assuré.
Mais elle ne répond pas nécessairement au financement des charges professionnelles.
C’est précisément l’objet d’une assurance des frais généraux permanents, lorsqu’elle est adaptée à la situation et aux garanties recherchées.
Ce type de contrat peut permettre de prendre en charge certaines dépenses professionnelles pendant un arrêt de travail indemnisable.
Les postes couverts varient selon les contrats.
Ils peuvent notamment comprendre certaines charges locatives, des abonnements professionnels ou d’autres dépenses fixes expressément prévues.
Les remboursements d’emprunts, rémunérations et autres postes particuliers doivent faire l’objet d’une vérification contractuelle spécifique.
Exemple d’un cabinet médical à Vincennes
Imaginons un médecin libéral installé à Vincennes, dans le Val-de-Marne.
Il exerce dans un cabinet dont les charges fixes atteignent 2 500 euros par mois.
À la suite d’un problème de santé, il doit interrompre son activité pendant quatre mois.
Sur cette période, les charges fixes représenteraient théoriquement
1. Pourquoi le régime des indemnités journalières des professions libérales est-il déficitaire ?
Le régime obligatoire des indemnités journalières des professions libérales présente un déficit cumulé de 309 millions d’euros à fin 2025, selon la Cour des comptes. Ce déséquilibre s’explique par des dépenses d’indemnisation supérieures aux cotisations collectées depuis la création du dispositif en juillet 2021. Des mesures de rééquilibrage financier sont attendues.
2. Les indemnités journalières des professions libérales vont-elles diminuer en 2027 ?
Au 10 novembre 2026, aucune diminution générale des indemnités journalières n’est officiellement adoptée. La Cour des comptes recommande un rééquilibrage financier du régime. Plusieurs pistes sont envisageables, notamment une modification des cotisations, du délai de carence ou du plafond d’indemnisation. Les professionnels libéraux doivent suivre les évolutions réglementaires.
3. Quel est le montant des indemnités journalières d’un professionnel libéral en 2026 ?
En 2026, les indemnités journalières des professionnels libéraux relevant du régime concerné sont calculées sur la base du revenu d’activité annuel moyen des trois années précédentes, divisé par 730. Le montant maximal est de 197,51 euros bruts par jour. L’indemnisation dépend des conditions d’ouverture des droits et des revenus retenus.
4. Combien de temps un professionnel libéral peut-il percevoir des indemnités journalières ?
Le régime obligatoire créé en 2021 prévoit une indemnisation pendant les 90 premiers jours d’arrêt de travail, avec un délai de carence de trois jours. Au-delà du 90e jour, les prestations éventuelles dépendent de la caisse professionnelle concernée et des garanties complémentaires souscrites.
5. Quelles professions libérales sont concernées par le déficit de 309 millions d’euros ?
Le déficit concerne le régime d’indemnités journalières applicable à de nombreuses professions libérales, notamment les médecins, kinésithérapeutes, infirmiers libéraux, chirurgiens-dentistes, experts-comptables et architectes. Les avocats ne relèvent pas de ce dispositif spécifique et disposent d’une organisation de protection distinct
Article de la Cour des Comptes : https://ccomptes.fr/fr/publications/financement-des-indemnites-journalieres-des-professions-liberales